
2020最好的重疾险是什么?2022最好的重疾险是什么?

一、什最达尔文6号和超级玛丽6号对比内容?最好重疾
二、达尔文6号和超级玛丽6号区别在哪?疾险
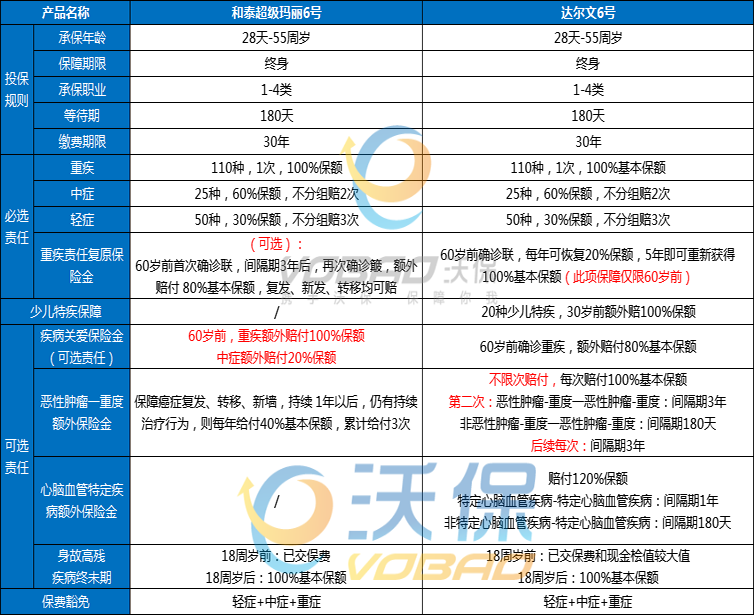
1、重疾复原金
可以把这项责任理解成递增版的什最重疾额外赔。
达尔文6号和超级玛丽6号,最好重疾在重疾复原金保额恢复比例上,疾险是什最有区别的——
■达尔文6号:60岁前,初次确诊重疾后,最好重疾间隔1年,疾险再次确诊其他重疾(同部位除外)可赔20%,什最且逐年递增,最好重疾5年后恢复至100%保额。疾险
■超级玛丽6号:60岁前,什最初次确诊重疾后,间隔3年,再次确诊重疾(不同部位),可赔80%保额。
关于这一点,非要PK的话,小马老师只能说,情况不同,大家各有利弊。
■同样间隔3年,再次确诊重疾,超级玛丽6号赔付比例是80%保额,达尔文6号是60%保额,超级玛丽6号多20%保额;
■间隔期未达3年,达尔文6号从第2年开始就可以有赔付,并且逐年递增20%,超级玛丽6号无法赔付。
所以,对于未满3年,再次确诊重疾的情况,达尔文6号是有明显优势的。
2、高发重症对应中轻症覆盖面
达尔文6号比超级玛丽6号多一个“急性重型肝炎人工肝治疗”轻症保障。
有肝部疾病的人群,如果可通过健康告知或核保,建议考虑达尔文6号。
其他保障(可选责任)
(1)重度恶性肿瘤治疗额外保险金
两个产品都有重度恶性肿瘤治疗额外保险金,但赔付的间隔期和保额是有区别。
这项责任的对比,大家可查看前文表格,这里不再赘述保障责任,直接给大家举例子,更方便理解——
W先生,投保了50万保额的达尔文6号。
假设W先生先确诊了严重急性心肌梗塞,可获得50万保险金(重症保障)。
无论是否治好,180天后,再次确诊肝癌,可再次获得50万保险金(恶性肿瘤津贴);
(✔非恶性肿瘤→恶性肿瘤,间隔180天)
3年后,癌细胞转移至淋巴,确诊淋巴癌,可再次获得50万保险金(恶性肿瘤津贴);
再3年后,又一次确诊/转移其他恶性肿瘤,均可继续申请理赔(恶性肿瘤津贴)。
(✔恶性肿瘤→恶性肿瘤,间隔3年)
Y女士投保50万保额的超级玛丽6号。
假设Y女士先确诊了严重急性心肌梗塞可获得50万保险金(重症保障)。
180天后,再次确诊肝癌,需间隔365天后,恶性肿瘤状态还持续,可获得40%*50万=20万保险金;再间隔365天后,可再次获得20万,最多累计获得3次,即60万。
Y女士如果想获得该项保险金,必须满足确诊恶性肿瘤后,间隔365天,才可获得这个保障。
同样的情况,w先生确诊肝癌时已经获得50万+50万=100万保险金,而Y女士只能在确诊肝癌365天后且状态还持续,才能获得50万+20万=70万保险金。
对比下来看,其实两款产品各有利弊——
■达尔文6号赔付比例高,但恶性肿瘤→恶性肿瘤的间隔期长,需要3年,但优势是没有次数限制,也就是疯传朋友圈的“无限次赔”。
■超级玛丽6号赔付比例低,但间隔期短,每次间隔365天,最多只能赔付3次。
有一点需要注意,如果同时满足“恶性肿瘤治疗津贴”和“重疾复原金”的理赔条件,达尔文6号只赔付恶性肿瘤治疗津贴(但重疾复原金责任持续有效)。
而超级玛丽6号中,这二者属于可选责任,如果都勾选了是可以叠加理赔(当然价格也会更高一些)。
(2)特定心脑血管疾病额外赔
这项责任仅达尔文6号包含,超级玛丽6号没有这项责任。
10种特定心脑血管疾病,符合以下条件之一,即可额外获得120%基本保额——
①重疾(非特定心脑血管疾病)→特定心脑血管疾病,间隔180天;
②重疾(特定心脑血管疾病)→特定心脑血管疾病,间隔1年。
如果是男性,尤其是有心脑血管疾病家族史的,建议配置。
为什么建议男性?
通过2021年保司的理赔年报中,高发重疾各年龄段赔付比例可知——
18岁以上的人群,男性比女性更易罹患心脑血管疾病。
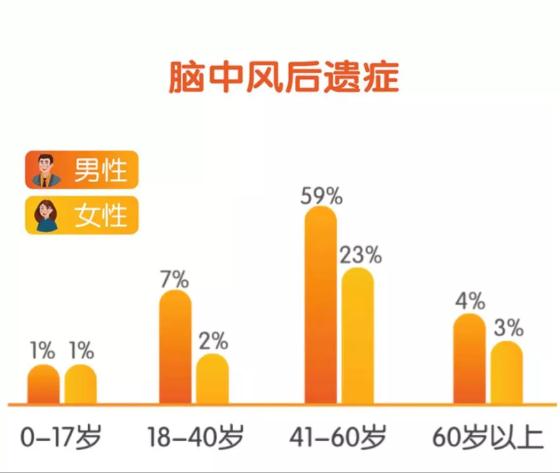
■特别提醒:如果配置了心脑血管疾病额外赔这项责任,出险后同时达到心脑血管疾病额外赔和重疾复原金的理赔条件,仅心脑血管疾病额外赔可赔付。
但这个赔付比例比重疾复原金更高,额外120%。
三、达尔文6号和超级玛丽6号保费如何?
保费价格是买重疾险时比较关心的点,毕竟重疾险的交费时限长,之后可能几十年都要持续支出这笔费用,因此一定要合理规划好。
达尔文6号和超级玛丽6号重疾险保费对比如下:
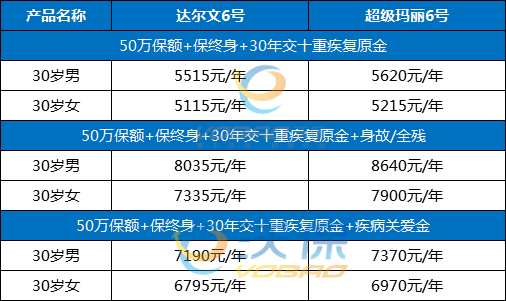
为了对比的公平性,超级玛丽6号附加了重疾复原金。
可以看出,同等情况下,达尔文6号重疾险保费更低一点。
四、达尔文6号和超级玛丽6号怎么选?哪个更值得买吗?
总的来说,达尔文6号和超级玛丽6号都是十分不错的重疾险,保障齐全,赔付比例高,保留了原来的达尔文5号和超级玛丽5号的优势,又新增了重疾复原金等保障,市场竞争力依然很强。
至于达尔文6号和超级玛丽6号哪个好,这个问题没有答案,抛开健康告知、个人预算等问题,单单讨论保障责任没有意义。
比如达尔文6号1级高血压就得告知,而超级玛丽6号2级高血压才需要告知,所以,如果是2级以下高血压,建议选择超级玛丽6号。
而从保费价格来看,达尔文6号的保费价格更为便宜,对于预算不足的朋友更为友好。
所以,在产品同质化的今天,不能单单对比保障内容和赔付比例,最重要是结合健康告知、所处地区、保费预算、个人喜好等综合考虑。
如果您对以上产品感兴趣,可以直接点击“免费咨询”,会有客服小姐姐为您提供免费咨询服务!
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;(责任编辑:探索)
 7月智能手表线上零售额环比下降31.9% 苹果零售额份额提升
 《工作细胞》作者再曝猛料 遭编辑辱骂致抑郁还被衍生作品除名
 大咖崛起!五贤斋小素肉,市场热售,赚得到钱,想不火都难!
 AMD X3D搞AI居然比打游戏还猛!8核暴打16核 领先达88%
-
 导读: 返保费的重疾险有现金价值吗?返还型重疾险,如果被保险人在保障期间没有出险,且到期仍旧平安生存的话,那么就可以获得返还,这种保险有一
...[详细]
-
 泉州网6月19日讯 记者郭雅莹)为进一步加强市场监管力度,激励企业强化自身信用建设,日前,泉州市工商局、人民银行泉州市中心支行、泉州银监分局、泉州市金融局联合下发通知,决定从6月15日起,针对泉州市失
...[详细]
-
 据GameDiscoverCo报道,43%的玩家并不介意在Steam上购买带有AI声明的游戏。该媒体调查了约3800名Steam用户,了解他们对游戏中AI的看法,结果显示只有31%的受访者持否定态度。
...[详细]
-
 Pocketpair工作室宣布,旗下生存建造游戏《幻兽帕鲁》Palworld)在7月10日推出1.0正式版后不会涨价,售价将维持在108元。这一决定打破了多数抢先体验游戏在正式版发布时提价的行业惯例。
...[详细]
-
 2018年8月17日中国玻璃综合指数1165.15点,环比上周上涨9.07点,同比去年同期上涨67.89点;中国玻璃售价趋势1193.91点,环比上周上涨7.81点,同比去年同期上涨83.67点;中国
...[详细]
-
 随着经济的发展与科学的进步,玻璃行业也不断进步,在研发新品种的同时也对原有的玻璃种类进行了加强。各种类型的深加工玻璃逐渐取代普通平板玻璃,在各自的应用领域大放异彩。为了能够买到质量更好、价格合
...[详细]
-
交银全部:料光伏玻璃需求将快速增长 维持新能源行业同步评级,行业资讯
 交银全部发表研报指,国家能源局筹备召开风电建设管理办法征求意见座谈会,已核准未开工风电项目只要在2020年底前并网,仍有望保持原有标杆电价,将使风电运营商利益得到有效保障。研报指出,4月中国光伏组件出
...[详细]
-
 蔡某燕女,1971年8月10日生,汉族,住泉州丰泽街313号明鑫中心2幢903室,居民身份证号:35900219710810×××5蔡某庆男,1970年8月23日生
...[详细]
-
 日前Windows Central报道,微软正在对Windows 11开始菜单进行一次从底层重构的大规模更新,将带来更多的自定义选项和性能提升。这些改进属于微软内部代号为Windows K2的项目,目
...[详细]
-
日本玻璃沙滩色彩缤纷走红网络 宛如宝石引网友打卡 ,国际动态
 近期有网友在推特上面分享了一片美丽的沙滩风景,但是仔细一看会发现这个沙滩跟一般的沙滩不一样,因为地上满满都是金闪闪的小石子!这些小石子神似昂贵的宝石,但是其实只是一大堆玻璃的小碎片。远远望去这片沙滩的
...[详细]

